Ciudad de México - Solicitar un financiamiento del Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit) permite comprar una casa, aunque la edad influye en las condiciones y los plazos disponibles.
No existe una edad universal a partir de la cual deje de convenir solicitarlo. Sin embargo, ciertos factores pueden reducir el monto autorizado y el tiempo para liquidar la deuda.
Cómo influye la edad en el crédito Infonavit
El Instituto establece límites relacionados con la edad de quien solicita el financiamiento y los años previstos para pagar la deuda.
Suscríbete a nuestro canal de WhatsApp y recibe las últimas noticias directamente en tu celular
Infonavit: la edad puede reducir el plazo para pagar tu casa
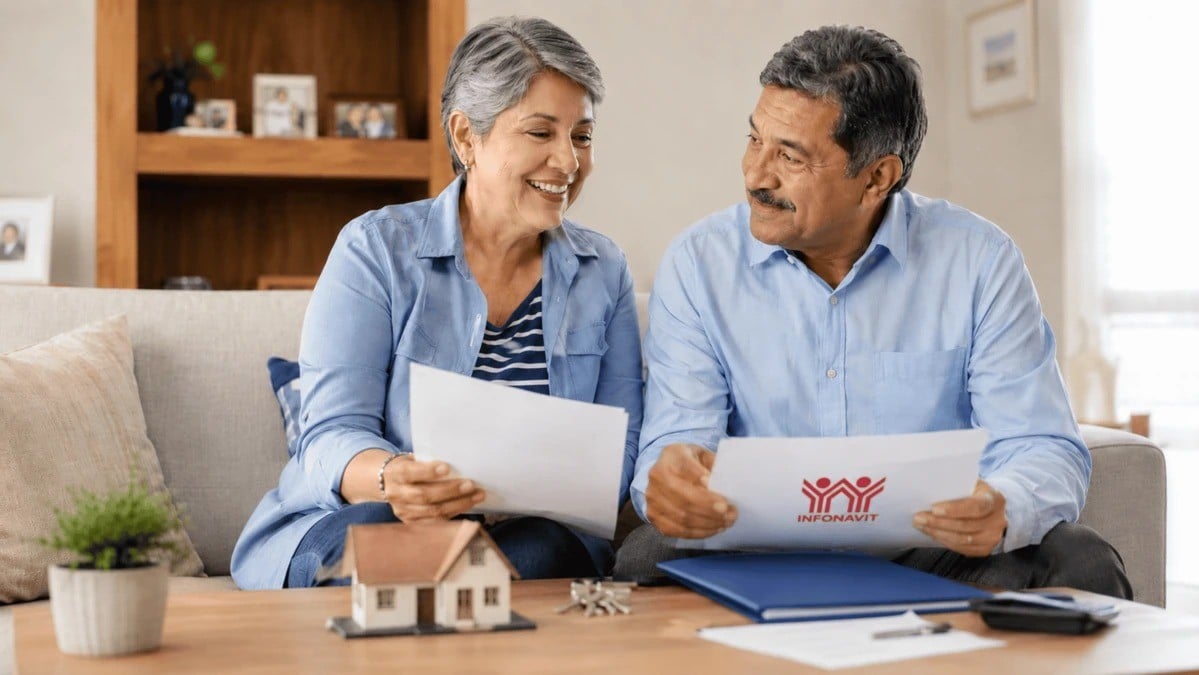
Como regla general, la suma de la edad y el plazo del crédito no debe superar los 70 años para los hombres y 75 años para las mujeres, conforme a las condiciones aplicables del organismo.
Por ello, las personas de mayor edad podrían disponer de menos tiempo para pagar su vivienda. Solicitar un crédito a los 60 años no garantiza acceder a plazos de 20 o 30 años.
El plazo autorizado también depende del producto financiero y de la evaluación individual. Para conocer los requisitos vigentes, consulta directamente los canales oficiales del Infonavit.
¿A qué edad conviene solicitar un financiamiento?
El momento menos conveniente llega cuando la mensualidad resulta difícil de sostener o el plazo disponible exige destinar demasiados recursos al pago de la vivienda.
Entre los 20 y los 40 años, generalmente existe mayor margen para elegir plazos amplios, siempre que se cumplan los requisitos correspondientes.
A partir de los 50 años, conviene revisar cuidadosamente el monto que podría autorizarse y el tiempo disponible para liquidar la deuda.
Esto no significa que comprar una casa mediante el Infonavit después de los 50 o 60 años sea una mala decisión. La viabilidad depende de los ingresos, el monto solicitado y la mensualidad, que debe ajustarse al presupuesto sin comprometer otros gastos esenciales.
Qué revisar antes de solicitar el crédito
Antes de comprometerte, consulta el monto disponible en Mi Cuenta Infonavit y revisa tu precalificación para conocer las condiciones del financiamiento.
Compara el plazo autorizado con tus ingresos actuales y calcula si podrás cubrir las mensualidades durante todo el periodo establecido. También considera los gastos adicionales de adquirir una vivienda y conserva dinero para emergencias.
Te recomendamos: VIDEO ¡Le jugaron al valiente! Conductores intentan ganarle el paso al tren y viven momentos de tensión
Los planes de retiro son otro aspecto importante. Una mensualidad manejable durante la vida laboral podría convertirse en una dificultad si tus ingresos disminuyen al jubilarte.
En conclusión, no existe una edad universal en la que deje de convenir un crédito Infonavit. La decisión depende del monto autorizado, el plazo disponible, la capacidad de pago y la estabilidad económica de cada persona.
Antes de firmar, utiliza las herramientas oficiales del Instituto y verifica las condiciones específicas del financiamiento para determinar si puedes pagarlo sin poner en riesgo tu tranquilidad financiera.