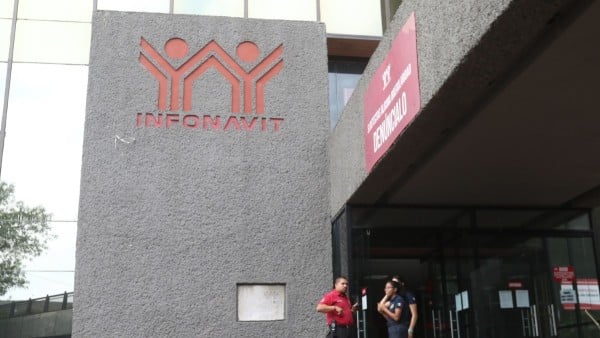
León, Guanajuato - En México, el Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit) es una de las mejores opciones que le permiten a los trabajadores formales a conseguir una vivienda propia y generar patrimonio.
Sin embargo, hay beneficiarios que tramitan su crédito, y que por una u otra razón, se ven incapaces de cumplir con sus pagos por un largo periodo de tiempo, por lo que surge la duda sobre si podrían estar en riesgo de perder su casa.
Suscríbete a nuestro canal de WhatsApp y recibe las últimas noticias directamente en tu celular
Es por ello que hoy te decimos si el Infonavit puede embargar tu casa por falta de pago.
¿Puedes perder tu casa si dejas de pagar tu crédito Infonavit?
De acuerdo con la legislación vigente en México, el Infonavit sí puede quitarte la casa por falta de pago, pero no es un proceso inmediato ni automático.
Lee también: ¿Quieres comprar una casa usada con tu Crédito Infonavit? Estos son los requisitos
En primera instancia, si tienes empleo formal, tu patrón es quien retiene y paga la mensualidad directamente al Infonavit, así que el riesgo real de embargo surge principalmente cuando no hay una relación laboral, es decir, cuando se pierde el empleo por un tiempo prolongado.
Antes de llegar a cualquier acción legal, el Infonavit busca evitar que el acreditado pierda su patrimonio mediante programas de apoyo, reestructuras de crédito, prórrogas o ajustes en las mensualidades.
Si después de un tiempo prolongado sin pagar no hay respuesta ni acuerdo, el crédito puede entrar en proceso de cobranza judicial, lo que eventualmente puede derivar en la recuperación de la vivienda por parte del instituto.
Una referencia que se repite en varias fuentes es que, tras aproximadamente cuatro años sin cubrir el crédito (incluyendo intereses generados), el Infonavit tiene la autoridad de reclamar la propiedad, aunque el proceso no es instantáneo.
Para llegar a ese punto, el Infonavit debe presentar una demanda ante un juzgado para obtener una sentencia que declare la deuda y, en caso de no pagarse, se cobra con la vivienda mediante un remate; si no se vende en el remate, el Infonavit se queda con la casa como pago.
Según Infonavit, este riesgo se vuelve real principalmente cuando el acreditado:
- Deja de pagar por varios meses consecutivos sin avisar de su situación financiera
- Ignora deliberadamente las notificaciones o invitaciones a convenio del organismo
- No solicita a tiempo los apoyos por desempleo o las prórrogas oficiales
- Se niega a negociar esquemas de regularización o convenios de pago
- Abandona la vivienda
¿Qué puedes hacer para evitar que el Infonavit embargue tu vivienda ante la falta de pago?
Antes de llegar a ese extremo, hay varias alternativas y acuerdos que puedes explorar para evitar el embargo:
- Fondo de Protección de Pagos: si perdiste tu empleo, el seguro cubre las mensualidades por un periodo de 6 meses
- Solución a tu medida: ajusta el pago mensual según tu capacidad económica, disponible hasta por 12 meses
- Borrón y Cuenta Nueva: reestructura la deuda cuando dejaste de pagar entre 1 y 9 meses, sumando las mensualidades no pagadas al saldo del crédito
- Prórroga Total o Parcial: otorga un plazo de gracia de entre 12 y 24 meses a quienes perdieron su empleo, aunque hay que tomar en cuenta que durante este plazo el interés se sigue acumulando
Así que recuerda, si te atrasas, lo más importante es contactar al Infonavit lo antes posible en lugar de ignorar la situación, ya que es justo la falta de comunicación y de uso de estos programas lo que suele derivar en el proceso legal de recuperación de la vivienda.