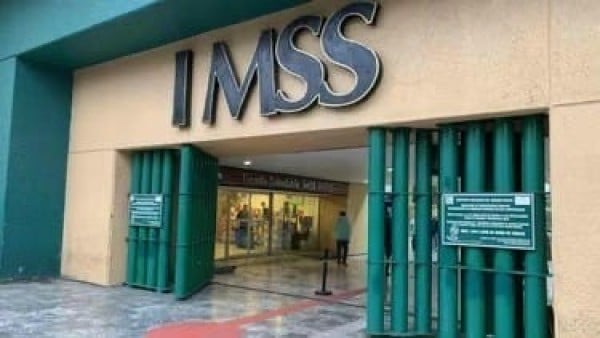
Ciudad de México - La jubilación en México suele relacionarse con las aportaciones realizadas al Instituto Mexicano del Seguro Social (IMSS); sin embargo, existen alternativas para quienes trabajan por cuenta propia.
Emprendedores, freelancers y personas dedicadas a actividades no asalariadas pueden recurrir a diferentes mecanismos para construir un patrimonio para la vejez, aunque las opciones disponibles tienen alcances y condiciones particulares.
La ausencia de cotizaciones previas al IMSS no representa necesariamente un impedimento para preparar el retiro, pues existen programas públicos y herramientas financieras privadas.
Suscríbete a nuestro canal de WhatsApp y recibe las últimas noticias directamente en tu celular
Cuatro alternativas para jubilarte en México aunque nunca hayas cotizado ante el IMSS
Para aprovechar estas alternativas, resulta importante conocer los requisitos, organizar las finanzas personales y comenzar a planificar con anticipación, con el objetivo de procurar estabilidad económica durante la vejez.
1. Pensión para el Bienestar de las Personas Adultas Mayores
El Gobierno de México ofrece la Pensión para el Bienestar de las Personas Adultas Mayores, un programa que proporciona ingresos sin exigir antecedentes de cotización ante el IMSS.
Este apoyo constituye un derecho constitucional y busca brindar una base de seguridad económica a las personas mayores, independientemente de su historial de empleo o trayectoria laboral.
Entre las condiciones señaladas para acceder al programa están tener 65 años cumplidos, acreditar la residencia en México y presentar documentos oficiales de identificación.
2. Ahorro voluntario mediante una Afore
Las personas que trabajan de manera independiente también pueden abrir una cuenta en una Administradora de Fondos para el Retiro (Afore) y realizar aportaciones voluntarias para financiar su vejez.
Este mecanismo permite elegir una administradora, establecer cuánto dinero aportar y determinar la frecuencia de los depósitos, sin depender de un empleador para construir el ahorro.
Te recomendamos: VIDEO Captan momento en que dron militar explota en un supermercado
Además, comparar los rendimientos y las condiciones de las distintas administradoras puede ayudar a elegir una opción acorde con las necesidades y objetivos de cada persona.
La Comisión Nacional del Sistema de Ahorro para el Retiro (Consar) proporciona información oficial sobre el funcionamiento de las Afore y las opciones disponibles para los ahorradores.
3. Incorporación voluntaria al IMSS
Quienes buscan obtener una pensión contributiva y contar con servicios médicos pueden analizar la incorporación voluntaria al IMSS mediante los esquemas habilitados para trabajadores independientes.
Esta alternativa contempla el registro y el pago directo de cuotas, lo que permite generar semanas de cotización conforme a las reglas aplicables para solicitar una pensión por vejez.
Dependiendo del esquema y de los requisitos cumplidos, la incorporación también puede brindar acceso a servicios médicos y hospitalarios, por lo que es necesario revisar las condiciones vigentes.
La continuidad en los pagos resulta fundamental para mantener la incorporación y avanzar en el cumplimiento de los requisitos necesarios para acceder a las prestaciones correspondientes.
4. Planes Personales de Retiro
Otra posibilidad son los Planes Personales de Retiro (PPR), instrumentos ofrecidos por instituciones financieras privadas para fomentar el ahorro a largo plazo y preparar recursos para la jubilación.
Estos productos promueven la constancia en las aportaciones y pueden invertir el capital en distintos fondos, según las condiciones del plan y el perfil de inversión contratado.
Una de sus características son los posibles beneficios fiscales, ya que determinadas aportaciones pueden ser deducibles en la declaración anual, siempre que cumplan con las disposiciones aplicables.
Los PPR pueden servir para complementar otras fuentes de ingresos durante la vejez o integrar una estrategia de ahorro individual para quienes buscan alternativas a una pensión pública.